Domain uskv.de kaufen?
Wir ziehen mit dem Projekt
uskv.de um.
Sind Sie am Kauf der Domain
uskv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uskv.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **

Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
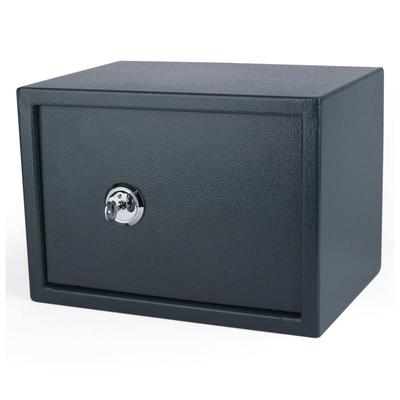
PAVO Tresor Safe 35x25x25cm mit Schlüssel-Schloss für Tisch/WandmontageSicherheitstresor mit Schlüssel-Schloss und 3 Schlüsseln. Robuste Stahlkonstruktion Schlüssel-Schloss mit 3 Schlüssel inklusive 2 Schrauben zur Befestigung Türstärke 4 mm Farbe: dunkelgrau Maße: 350 x 250 x 250 mm Gewicht: 9,2 kg81,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
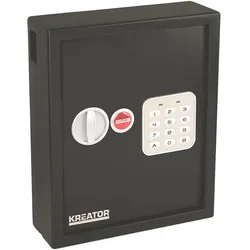
KREATOR KRT692048 Schlüsselkasten Safe Tresor mit elektronischem Schloss max. 48 SchlüsselTresor / Safe für Schlüssel / Schlüsseltresor mit elektronischem Zahlenschloß / Code für max. 48 Schlüssel Modell: KRT692048 Beschreibung: Schlüsseltresor geeignet für Büros, Bürogemeinschaften, Autovermietungen, Pensionen, Ferienwohnungen, Hotels, Werkstatt, Autowerkstatt etc. Platz für 48 Schlüssel Die Öffnung kann ohne Schlüssel mit einem individuell einstellbaren Code erfolgen. Zur Not oder bei leerer Batterie erfolgt die Öffnung mit einem der 2 beiliegenden Sicherheitsschlüsseln der Zahlencode lässt sich individuell programmieren zwischen 3 und 8 Stellen Sollte die Zahlenkombination mehrfach falsch eingegeben werden, so wird der Tresor zeitlich gesperrt (max. 5 Minuten) innere Schutzleiste, damit man die eingeworfenen Schlüssel nicht herausangeln kann Es wird empfohlen den Safe zum Schutz gegen Diebstahl an einem festen Gegenstand (Schrank oder Wand / Boden) zu befestigen. Hierzu sind schon die Bohrlöcher in der Rückwand vorgebohrt. HINWEISE Nicht für den Aussenbereich / Feuchträume geeignet - nur für den Innenbereich mit trockener Umgebungsluft geeignet. Die Elektronik kann sonst durch Feuchtigkeit Schaden nehmen! Technische Daten: Größe aussen: Länge 300mm x Höhe 365 mm x Tiefe 100mm Größe innen: Länge 280 mm x Höhe 355 mm x Tiefe 40mm Material Korpus: gehärteter Stahl mit 2 mm Dicke Material Türplatte: gehärteter Stahl mit 3 mm Dicke Kapazität: 48 Schlüssel Betrieb mit 4 x LR6 / AA Batterien (nicht im Lieferumfang enthalten) Doppelbolzen-Verriegelung elektronisches Zahlenschloß programmierbar mit beliebigen Zahlencode zwischen 3 bis 8 Ziffern Code frei programmierbar 4 x Bohrlöcher zur Montage an der Rückwand Lieferumfang: Safe / Tresor wie oben beschrieben 4 x variabel einsetzbare Schienen mit Haken 2 x Sicherheitsschlüssel Fixierbolzen für Wandmontage Bedienungsanleitung, mehrsprachig75,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEAT Innovativer Tresor Mit Schlüssel, Der Als Bücherschrank Dient, Bietet Sicherheit Für Bargeld, Bankkarten Und Schmuck.1. Sieht aus wie ein Buch und ist daher gut zu verbergen und schwer zu finden. 2. Ideal zur Aufbewahrung von Wertsachen wie Münzen, Bankkarten, Ausweisen, Dokumenten, Schmuck usw. 3. Die kleine, abschließbare Box in Buchform verfügt über ein Geheimfach und passt problemlos in jedes Bücherregal. 4. Hergestellt aus hochwertigem Eisen und Papier, ist diese Box langlebig, schön und elegant. 5. Das ansprechende Design, die sorgfältige Verarbeitung und die zuverlässige Qualität machen sie auch zu einem idealen Sparschwein für Kinder. Spezifikationen: Artikeltyp: Safe; Material: Eisen + Papier; Gewicht: ca. 695 g; Produktgröße: ca. 22,2 x 15,3 x 4,5 cm / 8,7 x 6,0 x 1,8 Zoll Produktart: Schlüsselsafe Produktfunktion: Zur Aufbewahrung von Wertgegenständen wie Münzen, Bankkarten usw. Produkteigenschaften: Gut zu verbergen, schwer zu finden Lieferumfang: 1 x Safe, 2 x Schlüssel Hinweis: 1. Bitte erlauben Sie 0–1 Zoll Messabweichung aufgrund manueller Messung. Vielen Dank für Ihr Verständnis. 2. Monitore sind nicht gleich kalibriert, die auf Fotos angezeigte Artikelfarbe kann geringfügig vom tatsächlichen Objekt abweichen. Bitte nehmen Sie das tatsächliche Objekt als Standard.45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.